월급은 그대로인데 왜 점점 살기 빠듯할까, 물가와 현금 가치의 관계
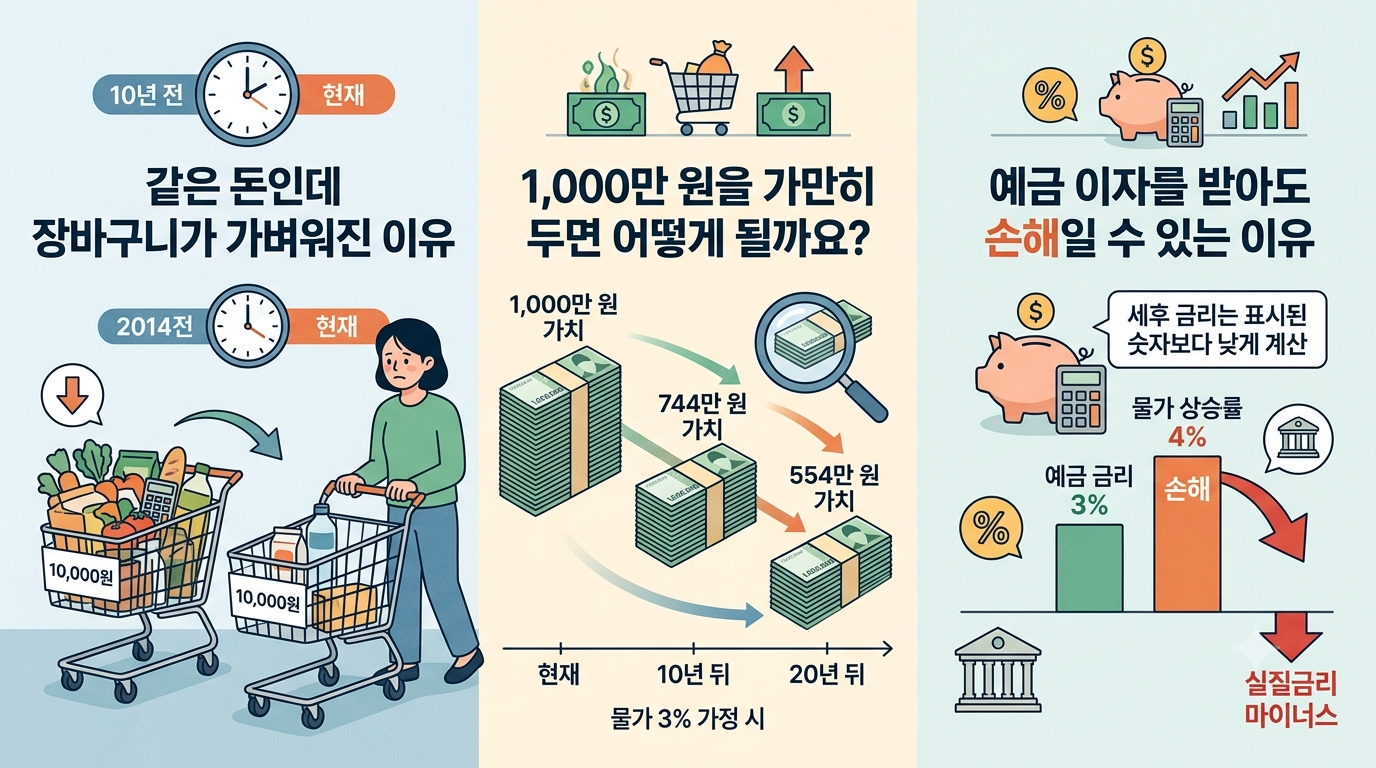
같은 돈인데 장바구니가 가벼워진 이유
마트에서 계산대 앞에 설 때마다 문득 이런 생각이 들 때가 있습니다.
예전에 이 돈이면 더 담았던 것 같은데 말이에요.
이 감각의 정체가 바로 물가 상승, 인플레이션입니다.
물가가 오르면 같은 금액으로 살 수 있는 물건이 줄어들어요.
돈의 액수는 그대로인데 돈의 힘이 약해지는 현상입니다.
1,000만 원을 가만히 두면 어떻게 될까요
가정을 하나 세워 볼게요.
물가가 해마다 3%씩 오른다고 해 보겠습니다.
실제 물가율이 아니라 설명을 위한 숫자입니다.
이 경우 1,000만 원의 구매력은 10년 뒤 약 744만 원어치로 줄어듭니다.
20년 뒤에는 약 554만 원어치까지 내려가요.
통장 숫자는 그대로인데 살 수 있는 물건이 절반 가까이 줄어드는 셈입니다.
이때 쓰이는 간단한 어림법이 있습니다.
'72의 법칙'이라고 하는데, 72를 연 상승률로 나누면 가치가 절반이 되는 데 걸리는 햇수가 대략 나와요.
72를 3으로 나누면 24년이니, 물가가 연 3%면 약 24년 뒤 돈의 가치가 절반쯤 된다는 뜻입니다.
예금 이자를 받아도 손해일 수 있는 이유
그렇다면 은행에 맡기면 괜찮을까요?
여기서 알아둘 개념이 실질금리입니다.
실질금리는 예금 금리에서 물가 상승률을 뺀 값으로 이해하시면 편해요.
예금 금리가 연 3%인데 물가가 연 4% 올랐다면, 실질적으로는 연 1%씩 구매력이 줄어드는 셈입니다.
반대로 물가보다 금리가 높으면 실질금리가 플러스가 되어 돈의 힘이 조금씩 커져요.
예금이 나쁘다는 이야기가 아니라, 이자를 볼 때 물가를 함께 봐야 한다는 이야기입니다.
또 이자에는 세금이 붙는 것으로 알려져 있어서, 세후 금리는 표시된 숫자보다 낮게 계산됩니다.
이 부분까지 감안하면 체감 차이는 조금 더 벌어질 수 있어요.
그래서 우리는 무엇을 할 수 있을까요
물가를 이기는 단 하나의 방법이 있다고 말씀드리기는 어렵습니다.
다만 생각해 볼 방향은 몇 가지 있어요.
- 당장 쓸 비상금은 예금이나 파킹통장에 두어 안정성 확보
- 오래 묵힐 돈은 주식, 채권 등 자산에 나눠 담는 방식을 공부
- 연봉 협상이나 이직으로 소득 자체를 키우는 방법도 중요한 선택지
투자에는 원금 손실 가능성이 따릅니다.
그래서 자신의 기간과 성향을 먼저 정리하는 일이 우선이에요.
개인적으로는 물가를 적으로만 보기보다, 내 돈이 놀고 있지 않은지 점검하는 신호로 삼는 편이 마음이 편하더라고요.