기준금리가 1%p 오르면 내 대출 이자는 얼마나 늘어날까: 변동금리와 고정금리 이해!
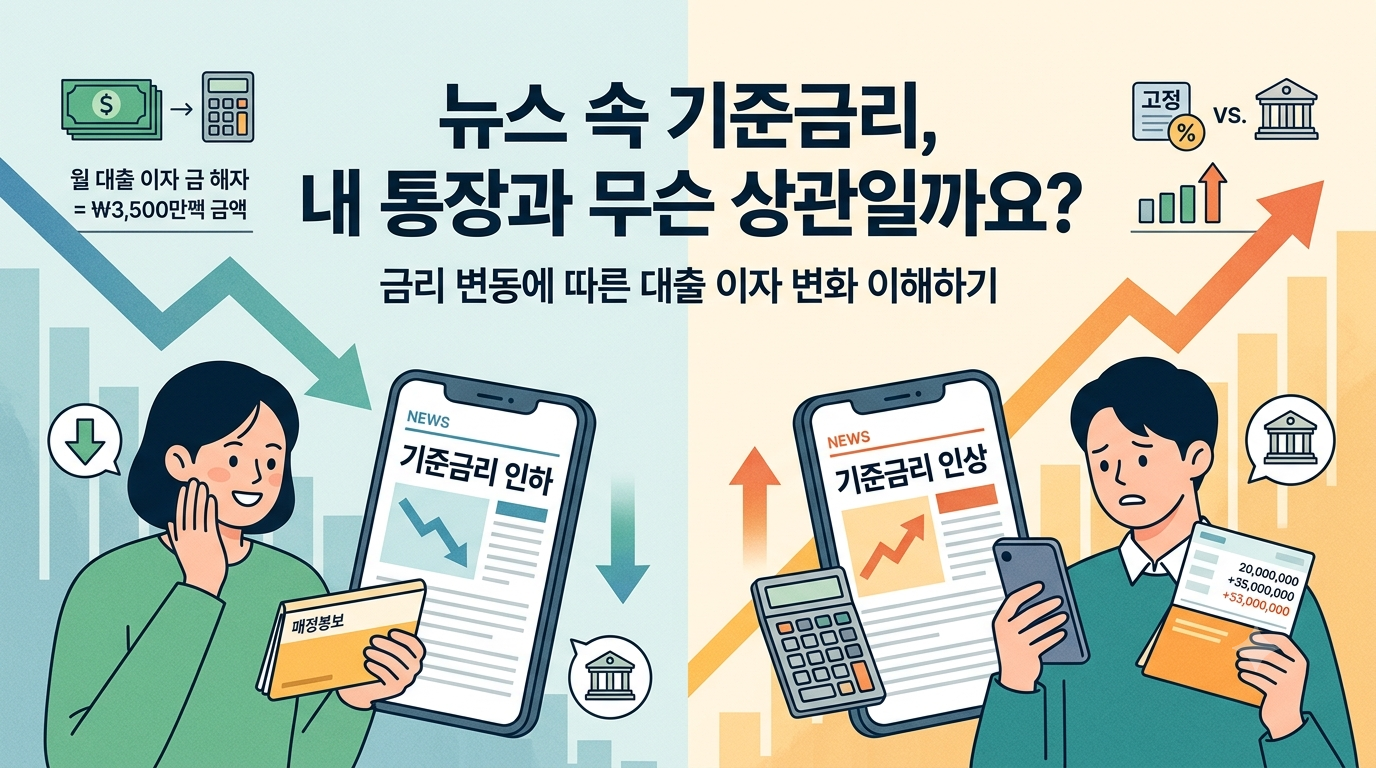
뉴스 속 기준금리, 내 통장과 무슨 상관일까요
뉴스에서 기준금리 이야기가 나오면 왠지 나와는 먼 일처럼 느껴집니다.
그런데 대출이 있는 분이라면 이 숫자가 매달 빠져나가는 돈과 꽤 가깝게 이어져 있어요.
기준금리는 한국은행이 정하는 정책 금리입니다.
이 금리가 움직이면 시중은행의 예금과 대출 금리도 대체로 따라 움직이는 것으로 알려져 있어요.
물론 은행마다, 상품마다 반영되는 속도와 폭은 조금씩 다릅니다.
1%p의 차이가 월 이자를 얼마나 바꿀까요
숫자로 보면 훨씬 와닿습니다.
실제 금리가 아니라 이해를 돕기 위한 가정이에요.
변동금리 대출이 1억 원이라고 해 볼게요.
금리가 1%p 오르면 1년에 늘어나는 이자는 약 100만 원입니다.
한 달로 나누면 약 8만 3천 원이 더 나가는 셈이에요.
대출이 3억 원이면 어떨까요?
같은 1%p 상승이라도 1년에 약 300만 원, 한 달에 약 25만 원이 늘어납니다.
금리가 2%p 오르면 그 두 배가 되니, 생활비에 부담을 주는 수준이 될 수 있습니다.
반대로 금리가 내려가면 같은 계산이 거꾸로 적용되어 이자 부담이 줄어듭니다.
다만 원금을 나눠 갚는 방식이라면 실제 이자는 이 계산보다 조금 적게 나옵니다.
변동금리와 고정금리, 무엇을 고를까요
변동금리는 시장 금리를 따라 일정 주기마다 이자율이 바뀝니다.
금리가 내려가는 시기에는 유리하고, 오르는 시기에는 불리해요.
고정금리는 정해진 기간 동안 이자율이 그대로입니다.
대신 처음 출발하는 금리가 변동금리보다 높게 책정되는 경우가 많다고 알려져 있어요.
안정성을 돈으로 사는 느낌에 가깝습니다.
둘 중 무엇이 정답이라고 말씀드리기는 어렵습니다.
앞으로의 금리는 전문가들도 틀리는 영역이니까요.
그래서 기준을 이렇게 잡아 보시길 권해 드려요.
- 월 상환액이 오르면 생활이 흔들리는 분은 고정금리나 혼합형 고려
- 여유 자금이 넉넉하고 중도상환 계획이 있는 분은 변동금리도 검토
- 어느 쪽이든 금리가 2%p 올랐을 때 버틸 수 있는지 먼저 계산
금리 뉴스를 볼 때 제가 챙기는 것들
개인적인 인상을 하나 덧붙이자면, 금리는 맞히려는 대상이 아니라 대비하는 대상 같아요.
오를지 내릴지 고민하는 시간보다, 올랐을 때 내 가계가 버티는지 확인하는 시간이 훨씬 값지다고 생각합니다.
대출 계약서에서 금리 변동 주기와 중도상환수수료 조건도 한 번 확인해 보세요.
같은 금리여도 조건에 따라 실제 부담이 달라질 수 있습니다.